
Das dritte Quartal 2026 ist abgeschlossen, und die aktuellen Zahlen aus dem Consumer Healthcare Markt (CHC) zeigen: Der Versandhandel bleibt auf Wachstumskurs, verliert allerdings zunehmend an Tempo. Während die klassische Vor-Ort-Apotheke weiterhin mit rückläufigen Umsätzen und Absätzen zu kämpfen hat, gewinnt der digitale Vertriebskanal weiter an Marktanteilen.
Doch ein genauerer Blick auf die Entwicklungen zeigt, dass sich die Dynamiken innerhalb des Versandhandels zunehmend unterscheiden.
Insbesondere die Entwicklungen in einzelnen Produktkategorien, das unterschiedliche Abschneiden etablierter und aufstrebender Marken sowie Veränderungen im Einkaufsverhalten der Shopper*innen liefern spannende Erkenntnisse. Welche Teilmärkte wachsen überdurchschnittlich? Welche Hersteller und Marken setzen sich durch? Und wie entwickeln sich die Warenkörbe im digitalen Kanal?
Unser Consulting-Team hat die aktuellen Marktdaten analysiert und die wichtigsten Insights zum Ende des dritten Quartals 2026 zusammengestellt.
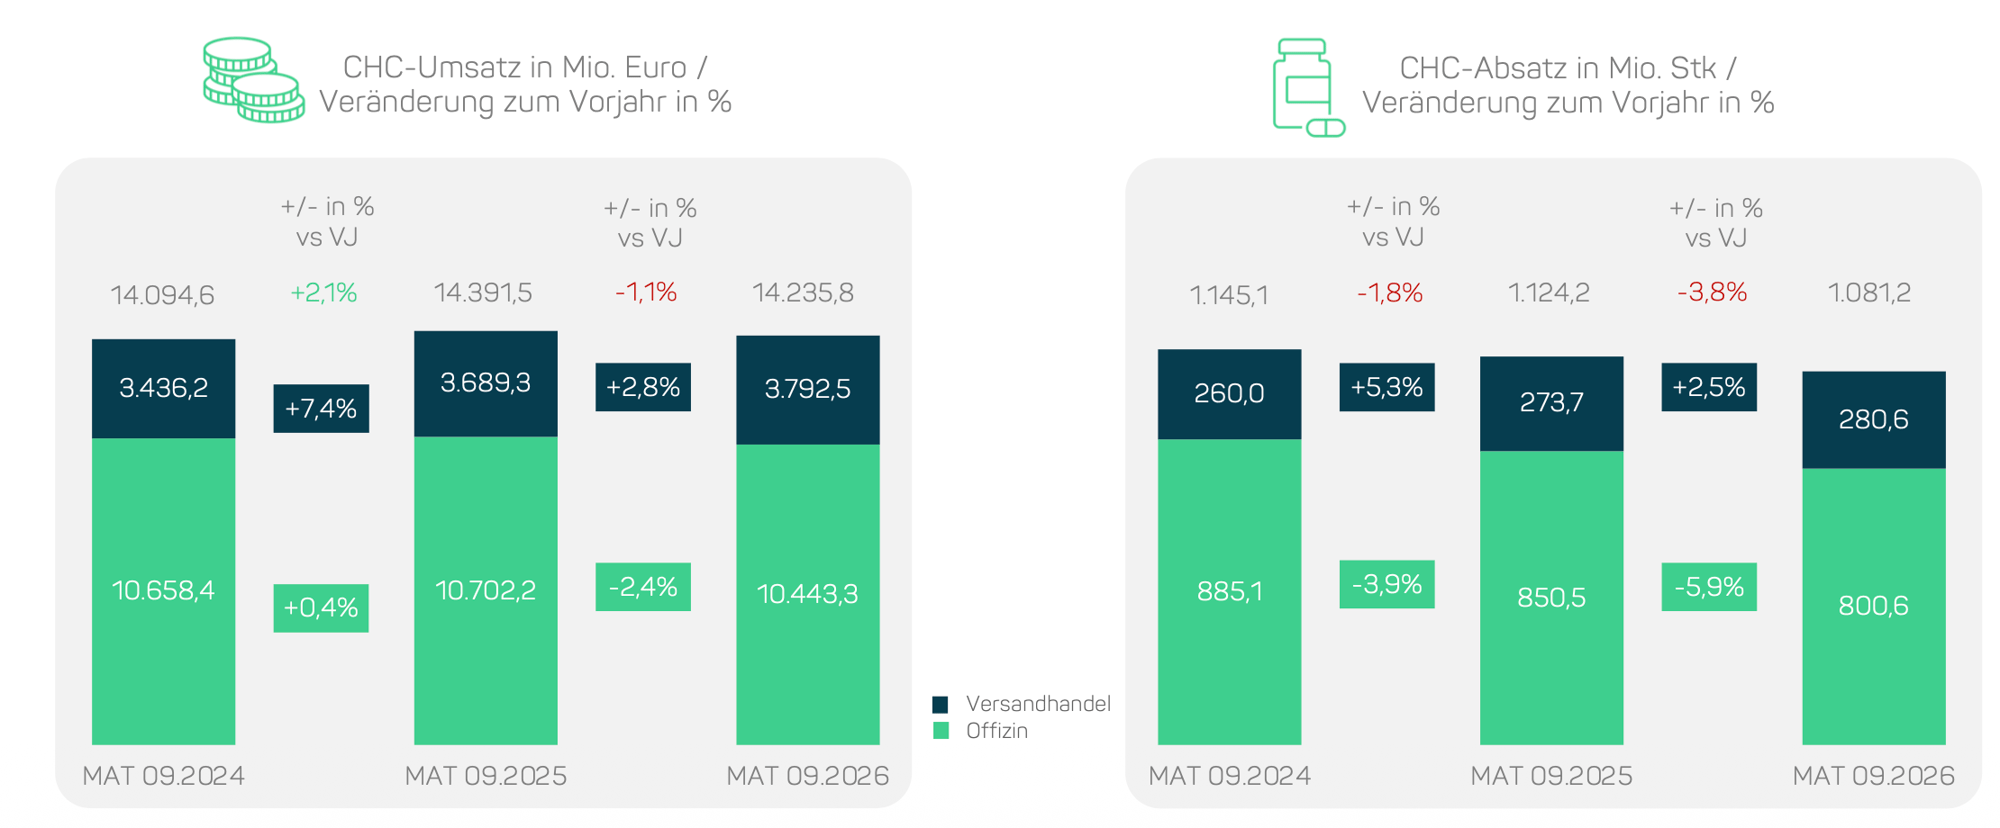
Der Trend zum Online-Kauf von Consumer Healthcare Produkten hält an. Im MAT 09.2026 wächst der Versandhandel gegenüber dem Vorjahr umsatzseitig um +2,8 %, während die Offizin im gleichen Zeitraum einen Rückgang von -2,4 % verzeichnet.
Auch beim Absatz setzt sich die Entwicklung fort: Während der Versandhandel ein Plus von +2,5 % erzielt, verliert die Vor-Ort-Apotheke mit -5,9 % deutlich stärker.
Damit gewinnt der digitale Vertriebskanal weiter an Bedeutung. Inzwischen entfallen 26,6 % des gesamten CHC-Umsatzes auf den Versandhandel – ein Zuwachs von 1,0 Prozentpunkten gegenüber dem Vorjahr. Noch deutlicher fällt die Verschiebung beim Absatz aus: Hier steigt der Online-Anteil um 1,7 Prozentpunkte auf nun 26,0 %.
Der Blick auf beide Kennzahlen zeigt: Der Versandhandel gewinnt nicht nur wertmäßig, sondern vor allem über die verkauften Stückzahlen an Relevanz. Die zunehmende Bedeutung des digitalen Kanals ist damit keineswegs ausschließlich auf Preiseffekte zurückzuführen.
Für Hersteller bedeutet dieser Kanalshift, dass sich die Marktpotenziale weiter verschieben. Wer die Entwicklung seiner Marken bewerten möchte, sollte deshalb neben dem Gesamtmarkt insbesondere die unterschiedlichen Dynamiken von Offizin und Versandhandel berücksichtigen.
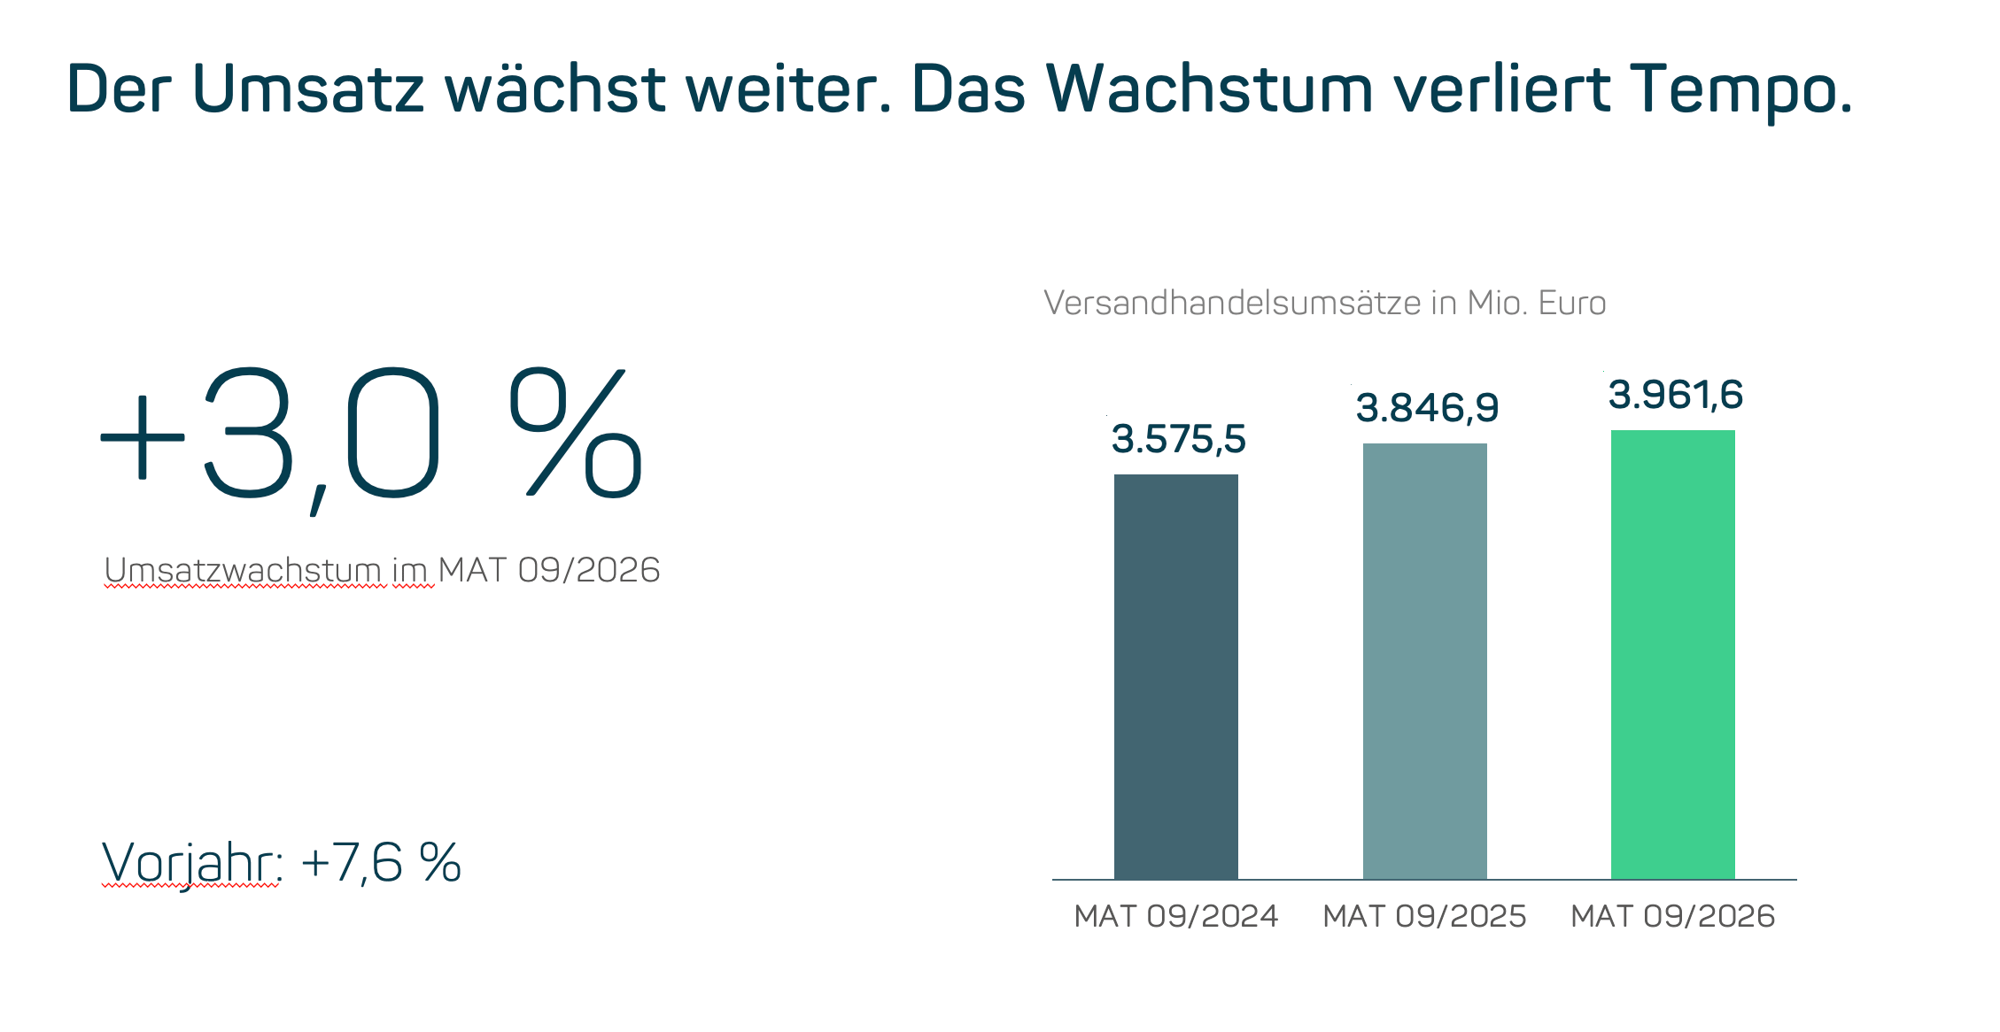
Auch wenn der Versandhandel weiterhin wächst, zeigt der Mehrjahresvergleich eine deutliche Abschwächung der Wachstumsdynamik.
Mit einem Umsatzvolumen von rund 3,96 Mrd. Euro im MAT 09.2026 legt der CHC-Versandhandel gegenüber dem Vorjahr um +3,0 % zu. Im Vorjahreszeitraum lag die Wachstumsrate allerdings noch bei +7,6 %.
Besonders interessant ist die Entwicklung im Jahresverlauf: Während der Versandhandel im MAT 01.2026 noch um +5,8 % wuchs, hat sich die Wachstumsrate bis September auf +3,0 % nahezu halbiert.
Haupttreiber bleibt dabei der Absatz mit einem Plus von +2,6 %. Die Durchschnittspreise steigen lediglich um +0,4 % auf 13,59 Euro.
Der Markt wächst also weiterhin vor allem über zusätzliche verkaufte Einheiten und weniger über höhere Durchschnittspreise. Gleichzeitig wird deutlich, dass die Wachstumsimpulse schwächer ausfallen als noch in den vergangenen Jahren.
Der Versandhandel wächst weiter – aber Wachstum ist längst kein Selbstläufer mehr. Für Hersteller rücken damit die Performance einzelner Kategorien, Marktanteilsverschiebungen und die Entwicklung der eigenen Marken stärker in den Fokus.
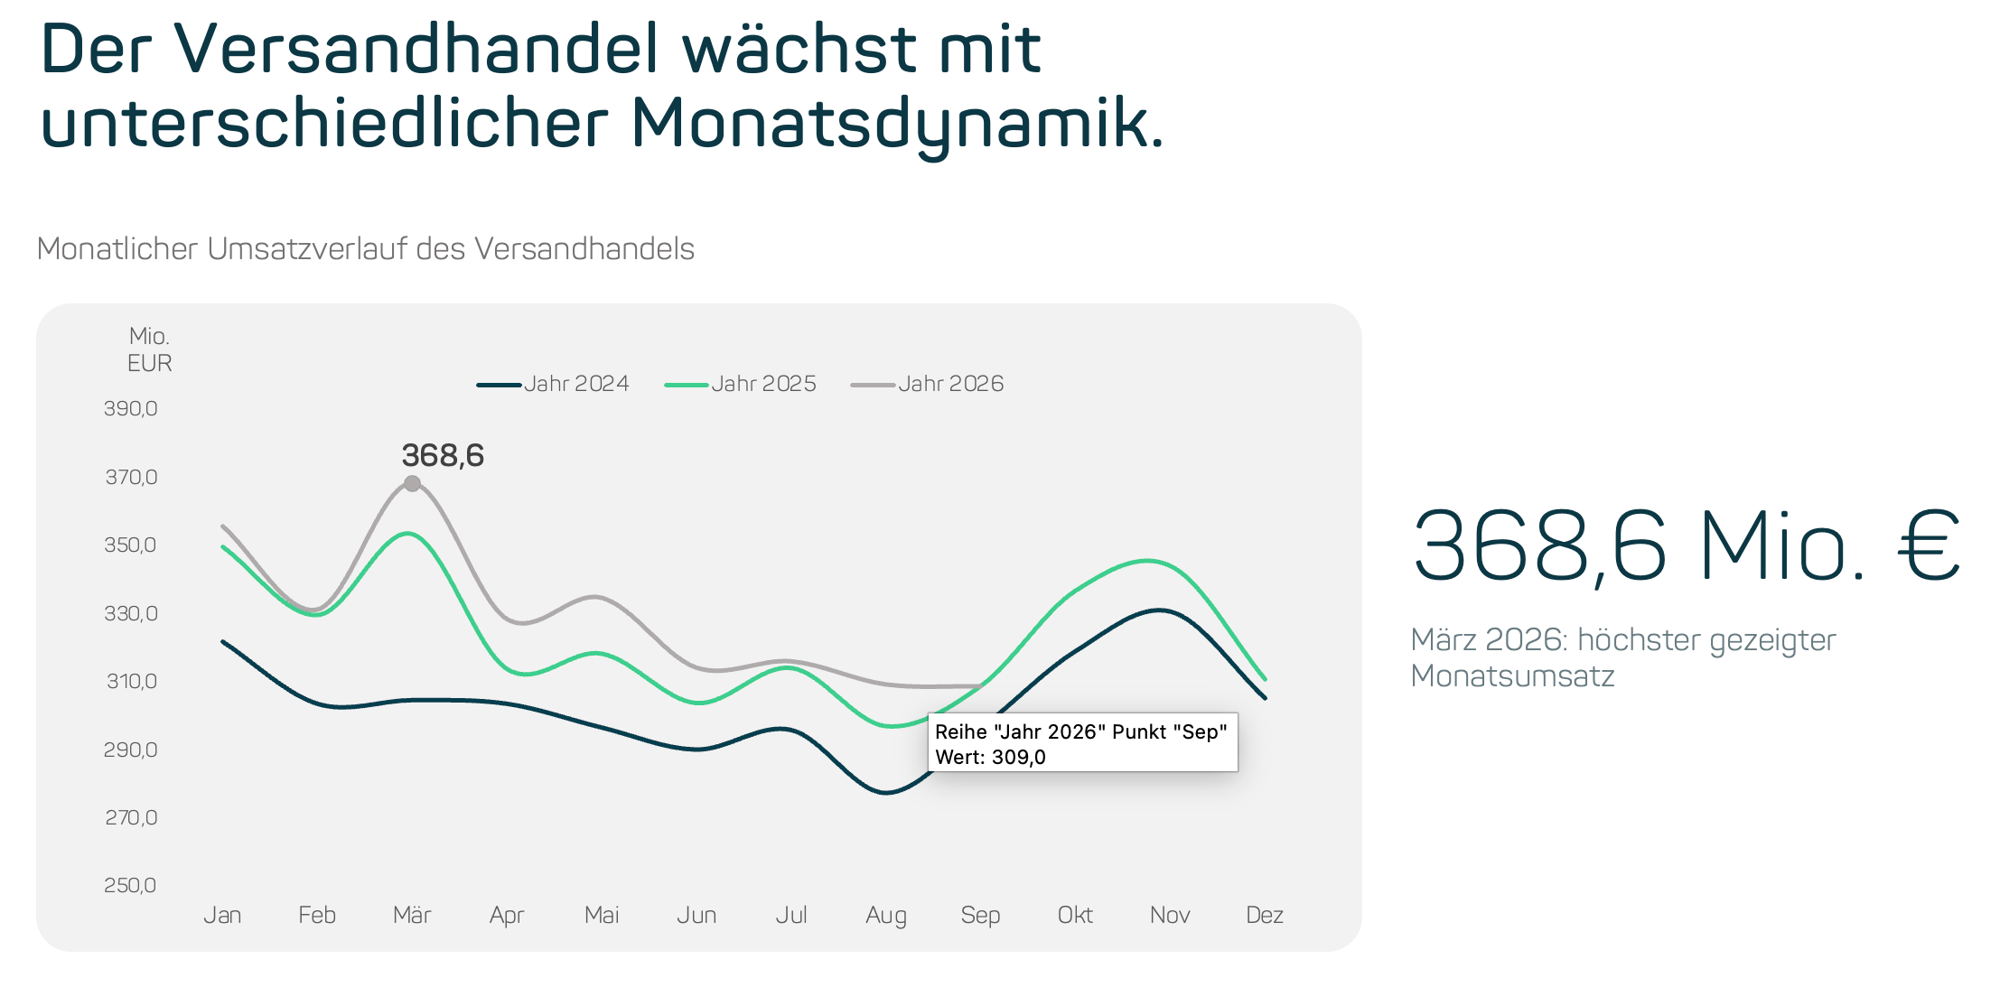
Ein Blick auf die einzelnen Monate unterstreicht die nachlassende Dynamik. Während die Umsätze in den ersten acht Monaten 2026 jeweils über dem entsprechenden Vorjahresmonat lagen, zeigt sich im September erstmals eine leicht rückläufige Entwicklung.
Mit rund 309,0 Mio. Euro bleibt der September knapp unter dem Vorjahresniveau von 309,1 Mio. Euro.
Besonders positiv sticht weiterhin der März hervor. Mit einem Umsatz von 368,6 Mio. Euro war er der umsatzstärkste Monat der vergangenen drei Jahre.
Allerdings fallen die Zuwächse in einzelnen Monaten inzwischen deutlich moderater aus. Vor allem Januar, Februar und Juli entwickelten sich vergleichsweise schwach.
Die Monatsentwicklung zeigt damit, dass der positive Wachstumstrend zunehmend von kurzfristigen Schwankungen begleitet wird. Saisonale Bedarfe bleiben ein wichtiger Einflussfaktor, reichen allein aber nicht aus, um eine durchgehend hohe Wachstumsdynamik sicherzustellen.
In den einzelnen Warensegmenten zeigt sich ein differenziertes Bild. Während einige Teilmärkte deutlich stärker wachsen als der Gesamtmarkt, verlieren andere an Dynamik.
Wachstumssieger:
Die ATC1-Klasse Sinnesorgane entwickelt sich mit einem Umsatzplus von +7,4 % besonders dynamisch und ist damit die wachstumsstärkste der zehn größten ATC1-Klassen.
Auch die Dermatologika (+4,3 %) wachsen überdurchschnittlich. Mit einem Umsatzvolumen von rund 825,5 Mio. Euro entfallen inzwischen mehr als 20 % des CHC-Versandhandelsumsatzes auf diesen Teilmarkt. Gegenüber dem Vorjahr steigt der Umsatzanteil um weitere 0,3 Prozentpunkte.
Ebenfalls positiv entwickeln sich das Nervensystem (+3,7 %) und das Alimentäre System und Stoffwechsel (+3,5 %).
Wachstumsverlierer:
Anders sieht es im Respirationssystem aus. Der umsatzseitig drittgrößte Teilmarkt verzeichnet mit -0,5 % erneut eine leicht rückläufige Entwicklung.
Ein wesentlicher Einflussfaktor ist die vergleichsweise schwache Erkältungssaison 2025/2026. Während der Versandhandel hier leicht nachgibt, fällt der Rückgang in der Offizin deutlich stärker aus.
Auch die ATC1-Klasse Verschiedenes entwickelt sich mit -4,5 % rückläufig.
Die Ergebnisse zeigen, dass sich der Markt zunehmend ausdifferenziert. Nicht jede Kategorie profitiert gleichermaßen vom Wachstum des Versandhandels.
Für Hersteller wird es daher wichtiger, die eigene Performance nicht nur am Gesamtmarkt, sondern auch an der Entwicklung ihres jeweiligen Teilmarkts zu messen.
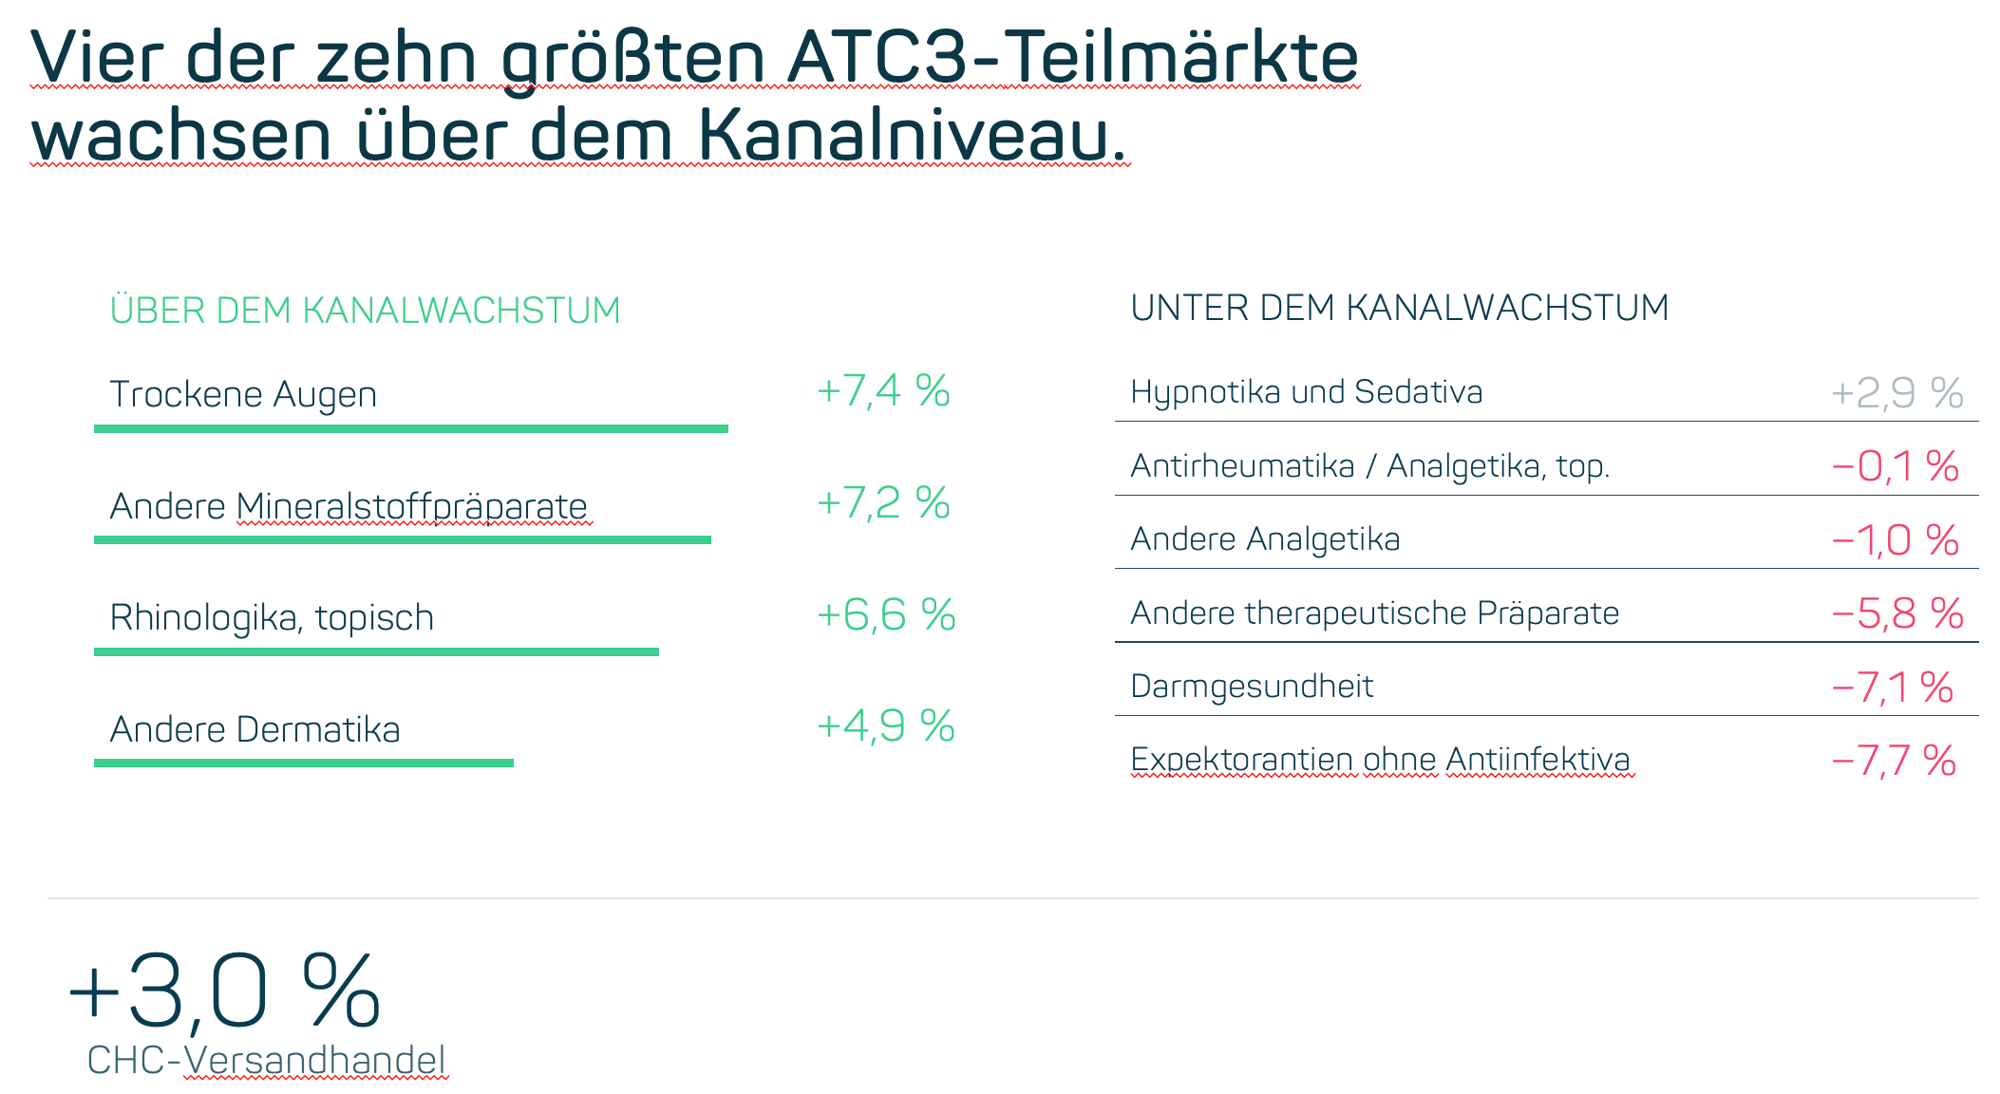
Ein Blick auf die tieferen ATC3-Klassen zeigt, welche Teilmärkte besonders stark wachsen und wo die Dynamik nachlässt.
Wachstumssieger:
Besonders positiv entwickeln sich Präparate für trockene Augen mit einem Umsatzplus von +7,4 %. Auch Andere Mineralstoffpräparate (+7,2 %) legen deutlich zu und wachsen damit mehr als doppelt so stark wie der CHC-Versandhandel insgesamt (+3,0 %).
Interessant ist auch die Entwicklung der Rhinologika, topisch: Trotz der insgesamt schwächeren Erkältungssaison wächst der umsatzstärkste ATC3-Teilmarkt mit +6,6 % und einem Umsatzvolumen von 174,6 Mio. Euro überdurchschnittlich.
Wachstumsverlierer:
Deutlich schwächer entwickeln sich dagegen die Expectorantien ohne Antiinfektiva (-7,7 %). Auch der Teilmarkt Darmgesundheit verzeichnet einen Umsatzrückgang von -7,1 %. Andere therapeutische Präparate verlieren -5,8 %.
Die Entwicklungen machen deutlich, wie unterschiedlich sich selbst thematisch verwandte Produktgruppen entwickeln. Während klassische Hustenpräparate unter Druck stehen, verzeichnen topische Rhinologika weiterhin deutliche Zuwächse.
Auch im Bereich der Augenpräparate und Mineralstoffe zeigen sich attraktive Wachstumsfelder. Für Hersteller lohnt sich daher der Blick auf die tieferen Teilmärkte: Denn hinter der Entwicklung großer Kategorien verbergen sich häufig sehr unterschiedliche Wachstumschancen.
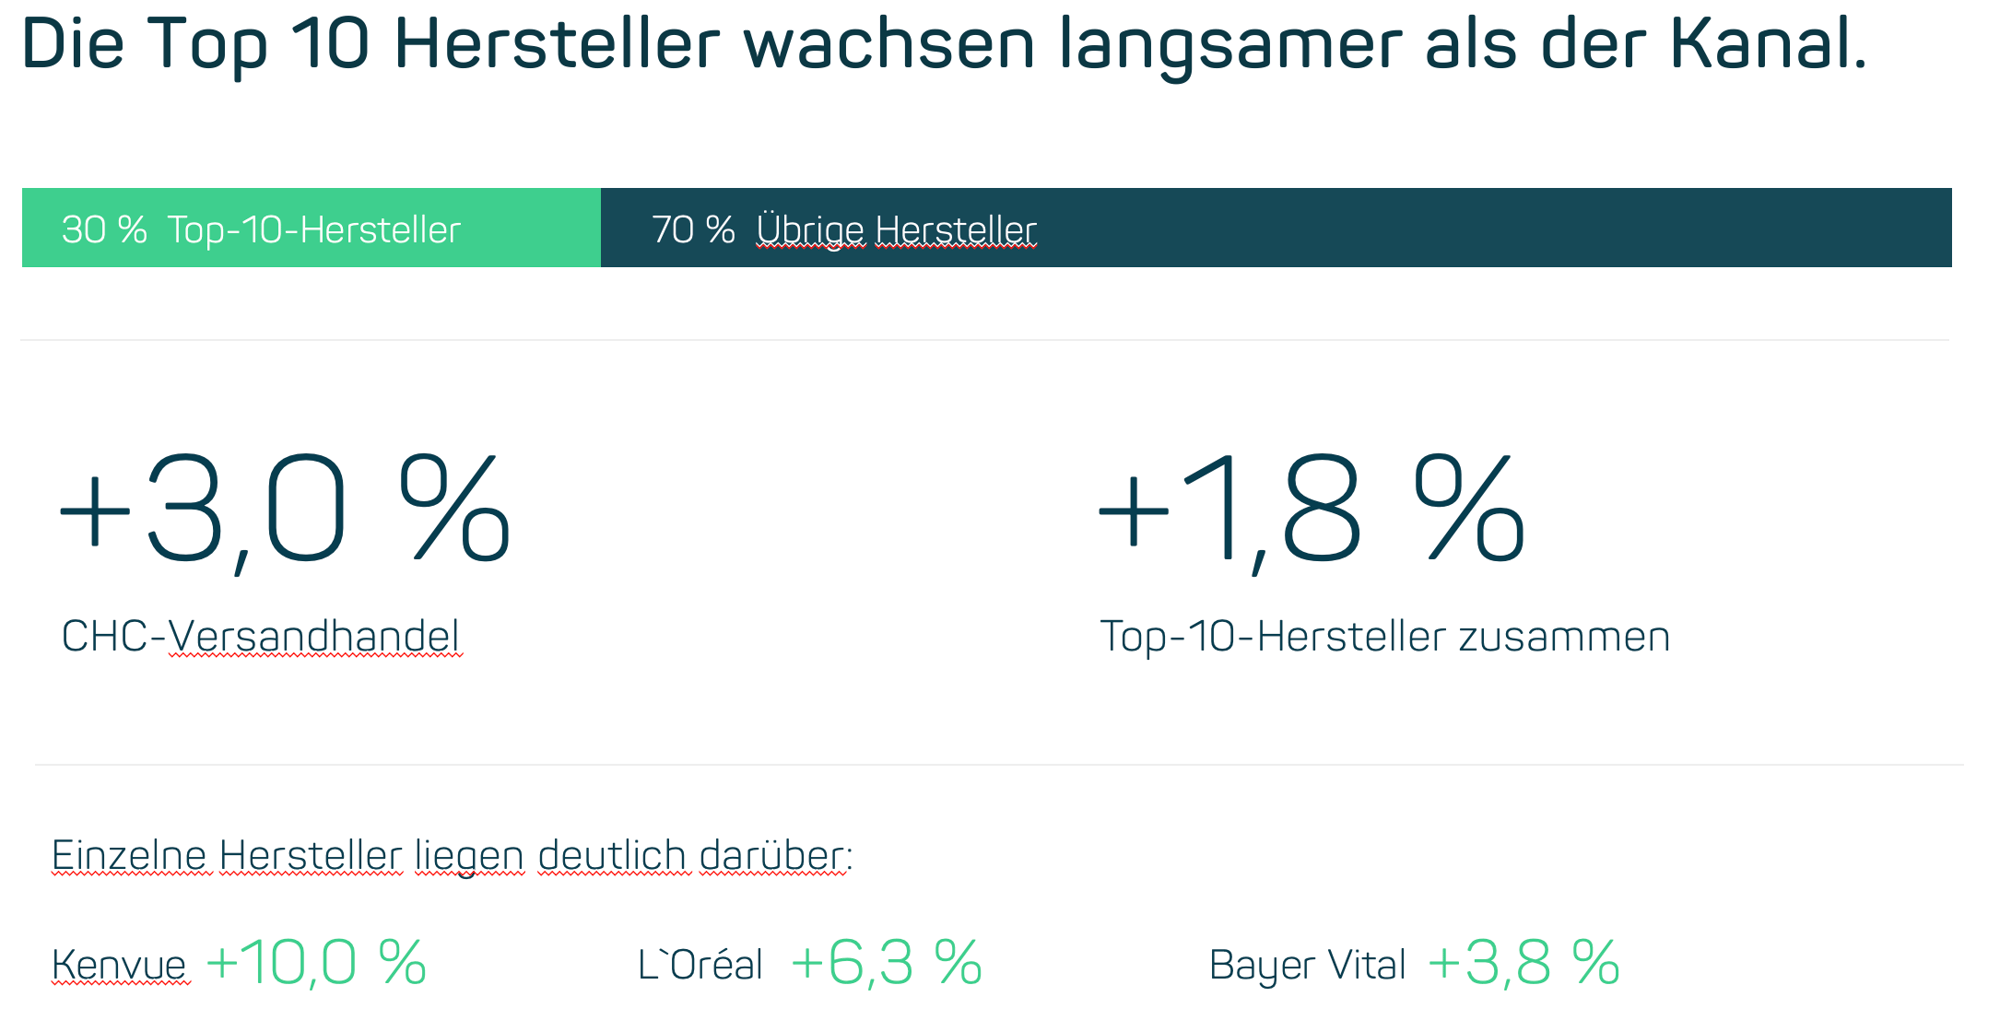
An der Spitze der umsatzstärksten Hersteller steht weiterhin die Bayer Vital GmbH. Mit rund 217 Mio. Euro Umsatz und einem Wachstum von +3,8 % entwickelt sich das Unternehmen leicht über dem Gesamtmarkt.
Das stärkste Wachstum unter den zehn umsatzstärksten Herstellern verzeichnet allerdings die Kenvue Germany GmbH mit +10,0 %, gefolgt von L'Oréal Deutschland mit +6,3 %.
Insgesamt vereinen die zehn umsatzstärksten Hersteller rund 30 % des CHC-Versandhandelsumsatzes auf sich. Ihr gemeinsames Wachstum liegt mit +1,8 % allerdings unterhalb der Marktentwicklung von +3,0 %.
Das zeigt: Marktgröße allein ist kein Garant für überdurchschnittliches Wachstum. Auch außerhalb der größten Hersteller entstehen relevante Wachstumsimpulse.
Das sind die Top-Brands:
Bei den umsatzstärksten Marken behaupten Eucerin, Orthomol und La Roche-Posay weiterhin ihre Spitzenpositionen.
Besonders positiv entwickelt sich Norsan mit einem Umsatzplus von +21,4 %. Auch Doppelherz legt mit +11,7 % zweistellig zu.'
Noch dynamischer zeigen sich einige der wachstumsstärksten Herstellermarken im Markt.
Allen voran PureSGP mit einem Wachstum von +283,3 %, gefolgt von AdTab (+67,9 %) und Restaxil (+60,8 %).
Auch auf Herstellerebene gibt es bemerkenswerte Entwicklungen: PharmaSGP erzielt ein Umsatzplus von +48,1 %, gefolgt vom Tiergesundheitsanbieter Elanco Deutschland mit +45,3 %. Damit bleibt auch die Tiergesundheit ein interessantes Wachstumsfeld im digitalen Vertriebskanal.
Die starke Entwicklung einzelner Hersteller und Marken zeigt, wie unterschiedlich die Potenziale innerhalb des Markts verteilt sind. Während etablierte Marktführer ihre Position behaupten, gewinnen aufstrebende Marken zunehmend an Bedeutung.
Auch auf Shopper-Seite zeigen sich interessante Veränderungen.
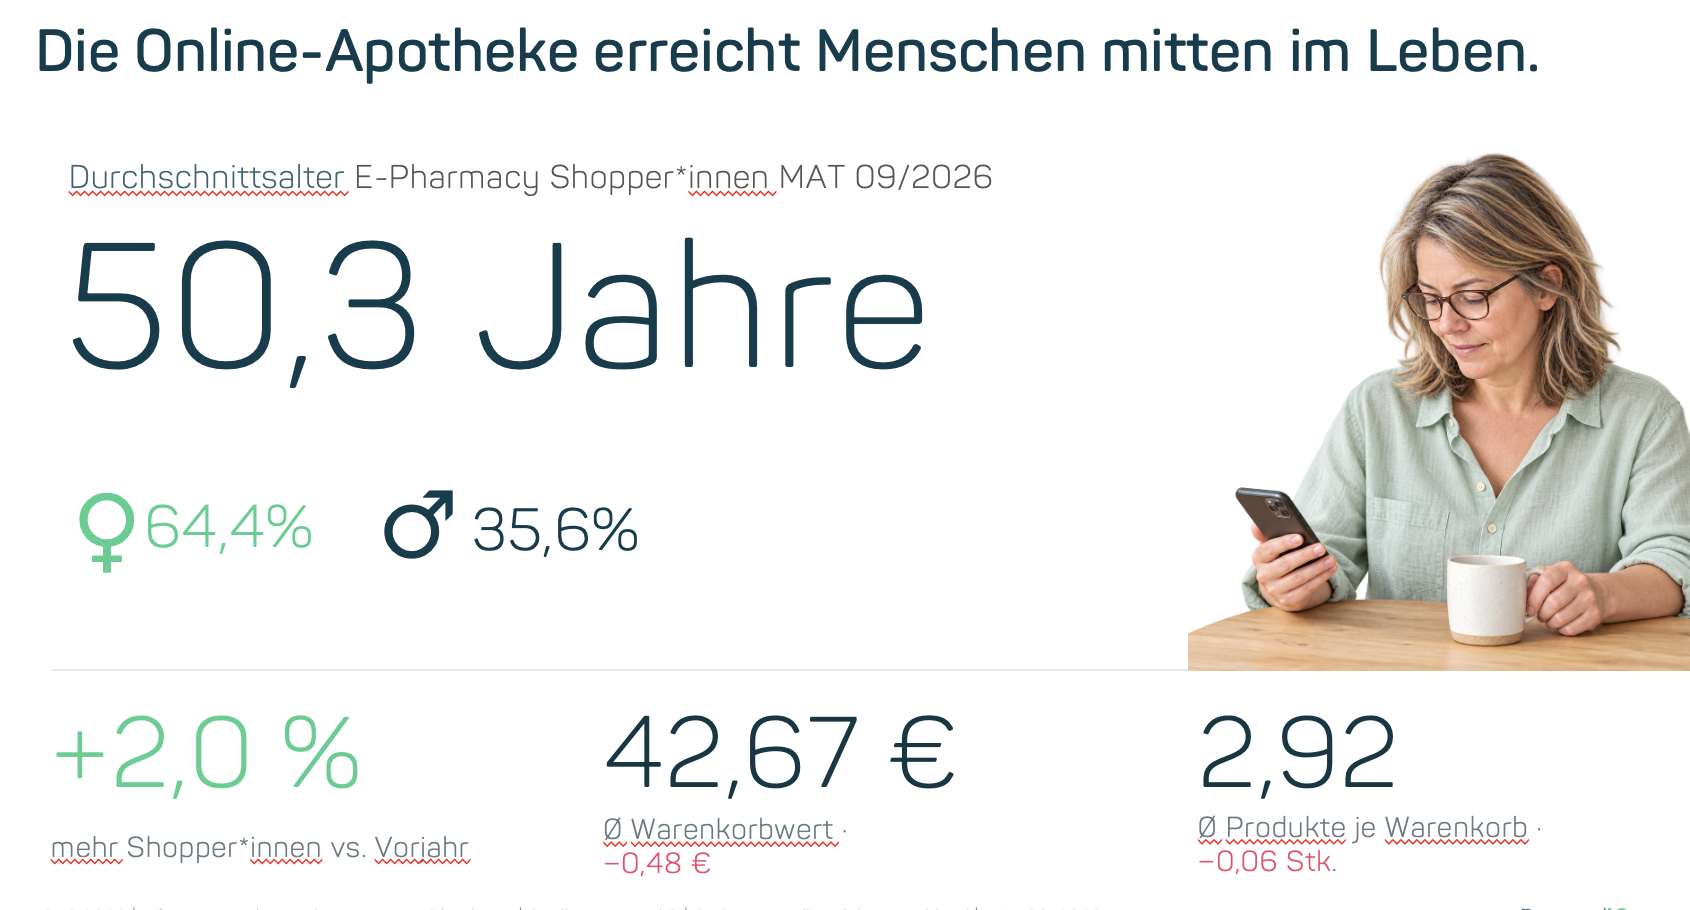
Frauen bilden mit 64,4 % weiterhin die klare Kernkäuferschaft im CHC-Versandhandel. Allerdings steigt der Anteil männlicher Shopper im Vergleich zum Vorjahr leicht an.
Das Durchschnittsalter liegt inzwischen bei 50,3 Jahren.
Besonders interessant ist die Betrachtung nach Alter und Geschlecht: Frauen zwischen 30 und 69 Jahren machen rund 51 % der gesamten Käuferschaft aus.
Gleichzeitig steigen die durchschnittlichen Ausgaben mit zunehmendem Alter. Insbesondere Frauen ab 50 Jahren und Männer ab 60 Jahren geben überdurchschnittlich viel aus.
Bei Shopper*innen ab 70 Jahren liegen die durchschnittlichen Ausgaben im betrachteten Zeitraum bei rund 172 Euro für Frauen und 150 Euro für Männer.
Diese Entwicklung unterstreicht die Relevanz älterer Zielgruppen im digitalen CHC-Markt. Für Hersteller bietet die differenzierte Betrachtung der Shopper-Strukturen wichtige Ansatzpunkte, um Zielgruppenpotenziale besser zu verstehen und gezielter anzusprechen.
Und wie entwickeln sich die Warenkörbe?
Die Zahl der Shopper*innen steigt im MAT 09.2026 um +2,0 %. Gleichzeitig verändert sich das Einkaufsverhalten:
- Der durchschnittliche Warenkorbwert sinkt leicht um -1,1 % auf 42,67 Euro.
- Die Zahl der Artikel je Warenkorb geht um -2,1 % auf durchschnittlich 2,92 Stück zurück.
- Der Durchschnittspreis je Artikel steigt dagegen um +1,0 % auf 14,63 Euro.
- Die Bestellfrequenz bleibt mit durchschnittlich 2,26 Bestellungen je Shopper*in weitgehend stabil (+0,3 %).
Auch der durchschnittliche Umsatz je Shopper*in geht leicht um -0,8 % zurück. Damit zeigt sich eine spannende Entwicklung: Der Versandhandel gewinnt weiterhin neue Shopper*innen hinzu, die einzelnen Warenkörbe werden aber etwas kleiner.
Das Wachstum der Shopper-Basis kann somit nicht vollständig darüber hinwegtäuschen, dass die Ausgaben je Käufer*in leicht zurückgehen.
Für Hersteller und Marken wird es daher zunehmend relevant, nicht nur neue Shopper*innen zu erreichen, sondern auch die Entwicklung der Warenkörbe, Kaufhäufigkeiten und Wiederkäufe im Blick zu behalten.
Der CHC-Versandhandel bleibt auch im dritten Quartal 2026 auf Wachstumskurs und gewinnt gegenüber der Offizin weiter an Bedeutung. Gleichzeitig zeigen die aktuellen Marktdaten, dass die Dynamik spürbar nachlässt.
Besonders interessant ist dabei, wie unterschiedlich sich einzelne Kategorien, Hersteller und Marken entwickeln. Während etablierte Teilmärkte wie das Respirationssystem unter Druck stehen, wachsen Augenpräparate, Dermatologika und Mineralstoffe überdurchschnittlich. Auch innerhalb der einzelnen Kategorien gibt es deutliche Unterschiede zwischen den Marken.
Hinzu kommen Veränderungen im Einkaufsverhalten: Die Shopper-Basis wächst weiter, während die durchschnittlichen Warenkörbe etwas kleiner werden. Ältere Zielgruppen gewinnen durch ihre überdurchschnittlichen Ausgaben zusätzlich an strategischer Relevanz.
Die zentrale Erkenntnis: Der digitale CHC-Markt bietet weiterhin Wachstumspotenziale. Diese werden jedoch zunehmend differenzierter und müssen gezielter erschlossen werden.
Für Hersteller reicht es daher nicht mehr aus, ausschließlich auf die Entwicklung des Gesamtmarkts zu schauen. Entscheidend ist, die eigenen Potenziale auf Kategorie-, Marken- und Shopper-Ebene zu identifizieren und daraus die richtigen strategischen Maßnahmen abzuleiten.
Wer noch tiefer in die Analyse einsteigen und weitere Details aus unserem vollständigen Q3-Recap erhalten möchte, kann sich gerne direkt an unser Consulting-Team wenden.
Jetzt unser Consulting-Team kontaktieren.
Tel.: +49 221 999 895 30
Mail: sales@datamediq.com
Datenbasis: DatamedIQ, MAT 09.2026. Versandhandelsumsätze nach rAVP. Die Marktvergleiche mit der Offizin basieren auf der Marktdefinition der INSIGHT Health GmbH. Shopper-KPIs basieren auf einem Versandhandels-Subpanel.